Billeteras virtuales bajo la lupa: qué pasa cuando los cobros no coinciden con la facturación
Billeteras virtuales bajo la lupa: qué pasa cuando los cobros no coinciden con la facturación
ARCA comenzó a mostrar en el servicio “Nuestra Parte” información sobre cobros y movimientos registrados mediante billeteras virtuales y plataformas digitales.
La novedad no crea un nuevo impuesto ni modifica, por sí sola, las reglas de facturación. El verdadero cambio es que ARCA ahora expone información que ya recibe de las empresas administradoras de medios de pago y que puede utilizar para compararla con los comprobantes emitidos y las declaraciones presentadas.
Para monotributistas, comercios y responsables inscriptos, esta información debe interpretarse como una advertencia preventiva: si los movimientos informados son mayores que las ventas declaradas, será necesario explicar la diferencia o corregir las omisiones que realmente existan.
¿Qué información recibe ARCA?
Los administradores de plataformas de pago electrónico y los proveedores de billeteras virtuales se encuentran alcanzados por diferentes regímenes de información.
En las operaciones comerciales pueden informar, entre otros datos:
- La identificación tributaria del vendedor o prestador.
- La cuenta bancaria o virtual utilizada.
- El monto total de las operaciones realizadas.
- Las comisiones cobradas por la plataforma.
En relación con las cuentas de pago también pueden informarse los ingresos, egresos y saldos mensuales cuando se cumplen los parámetros establecidos por la normativa.
Esto significa que ARCA no solamente conoce la existencia de una billetera: también puede recibir información sobre sus movimientos y sobre las operaciones comerciales procesadas por la plataforma.
El problema aparece cuando los montos no coinciden
Supongamos que un monotributista emitió facturas por $20 millones durante los últimos doce meses, pero en “Nuestra Parte” aparecen cobros digitales por $32 millones.
La diferencia de $12 millones no significa automáticamente que existan ventas omitidas por ese importe. Sin embargo, es una inconsistencia que debe analizarse.
Puede suceder que parte de los fondos corresponda a ventas no facturadas. Pero también pueden haberse incluido transferencias entre cuentas propias, préstamos, devoluciones, fondos familiares, cobros realizados por cuenta de terceros u otros movimientos que no tienen naturaleza comercial.
Por ese motivo, no es correcto adoptar ninguno de estos dos extremos:
- Considerar automáticamente que todo lo informado por la billetera es una venta.
- Ignorar la diferencia porque no aparece respaldada por una factura.
La respuesta adecuada es realizar una conciliación.
No todo movimiento es una venta
Una billetera virtual puede utilizarse simultáneamente para cobrar ventas, transferir fondos, pagar gastos, invertir saldos y recibir dinero por conceptos ajenos a la actividad.
Antes de comparar los movimientos con la facturación, deberían identificarse y separarse:
- Transferencias entre cuentas del mismo titular.
- Préstamos recibidos.
- Aportes de capital.
- Reintegros de gastos.
- Devoluciones y operaciones anuladas.
- Fondos recibidos de familiares.
- Cobros realizados por cuenta y orden de terceros.
- Rescates o rendimientos de inversiones.
- Transferencias provenientes de cuentas bancarias propias.
Cada concepto debe conservar su correspondiente respaldo. Un préstamo puede acreditarse con un contrato y la trazabilidad de la transferencia; una transferencia propia, con los extractos de ambas cuentas; una devolución, con la documentación de la operación original.
La conciliación no consiste solamente en restar movimientos. Consiste en poder explicar documentalmente por qué una acreditación no representa una venta.
Atención con las comisiones y retenciones
En los cobros realizados por plataformas digitales existe otra diferencia frecuente: la factura se emite por el precio total de la operación, pero la billetera deposita un importe menor después de descontar comisiones, retenciones y otros cargos.
Por ejemplo:
- Venta realizada: $100.000.
- Comisión de la plataforma: $6.000.
- Retenciones impositivas: $4.000.
- Importe neto acreditado: $90.000.
La venta que debe registrarse es de $100.000. Los $10.000 descontados no reducen la facturación: deben registrarse por separado como gastos, comisiones o retenciones sufridas, según corresponda.
Por eso, para una conciliación correcta debe utilizarse la liquidación completa de la plataforma y no solamente el importe neto transferido a la cuenta bancaria.
¿Cuál es el riesgo para los monotributistas?
La recategorización del Monotributo se realiza evaluando los parámetros de los últimos doce meses, incluyendo los ingresos de la actividad.
ARCA puede disponer una recategorización de oficio cuando detecta que las compras, los gastos o las acreditaciones del contribuyente superan los parámetros de la categoría declarada.
El riesgo puede presentarse en tres niveles:
1. Diferencia justificada
Los movimientos excedentes corresponden a transferencias propias, préstamos, reintegros u otros conceptos documentados.
En este caso no deberían sumarse como ingresos de la actividad, pero debe conservarse el respaldo que permita demostrar su origen.
2. Ventas omitidas dentro del límite del Monotributo
Si parte de la diferencia corresponde a ventas reales no facturadas, puede resultar necesario corregir la situación y revisar la categoría.
No incluir esas ventas en la evaluación solamente posterga el problema: ARCA ya cuenta con información que podría utilizar en una recategorización de oficio.
3. Superación del límite máximo
Si los ingresos reales de los últimos doce meses superan el límite máximo permitido, puede configurarse una causal de exclusión del régimen.
La Ley de Monotributo también contempla como causales de exclusión la existencia de depósitos incompatibles con los ingresos declarados y la falta de facturas o documentos equivalentes que respalden las operaciones.
Una exclusión puede implicar el ingreso retroactivo al régimen general, con determinaciones de IVA y Ganancias, intereses y diferencias en obligaciones previsionales.
¿Qué sucede con los responsables inscriptos?
Para los responsables inscriptos no existe un problema de recategorización o exclusión del Monotributo, pero la inconsistencia puede tener consecuencias en varios impuestos.
ARCA puede comparar los cobros y acreditaciones con:
- Ventas registradas.
- Comprobantes electrónicos emitidos.
- Declaraciones juradas de IVA.
- Declaración jurada de Ganancias.
- Compras informadas por proveedores.
- Retenciones y percepciones sufridas.
- Información bancaria y financiera.
Cuando los depósitos bancarios, debidamente depurados, superan las ventas o ingresos declarados, la Ley de Procedimiento Tributario permite presumir diferencias en Ganancias y ventas omitidas en IVA.
En el caso de las billeteras, la información puede funcionar como punto de partida de una fiscalización. Además, cuando los fondos se transfieren posteriormente al banco, puede aparecer una segunda inconsistencia si no se demuestra que se trata del mismo dinero y no de un nuevo ingreso.
El efecto sobre Ingresos Brutos
Los comercios también deben revisar la relación entre los cobros digitales y las bases declaradas en Ingresos Brutos.
Una venta puede encontrarse correctamente facturada ante ARCA, pero no incluida —o atribuida incorrectamente— en la declaración provincial.
El riesgo aumenta cuando:
- Se utilizan varias billeteras.
- Existen locales o actividades en distintas jurisdicciones.
- Se opera mediante Convenio Multilateral.
- Las plataformas practican retenciones en provincias diferentes.
- No se concilian las bases de IVA con las declaraciones de Ingresos Brutos.
La revisión, por lo tanto, no debe limitarse al Monotributo o al IVA. Tiene que considerar todo el circuito tributario.
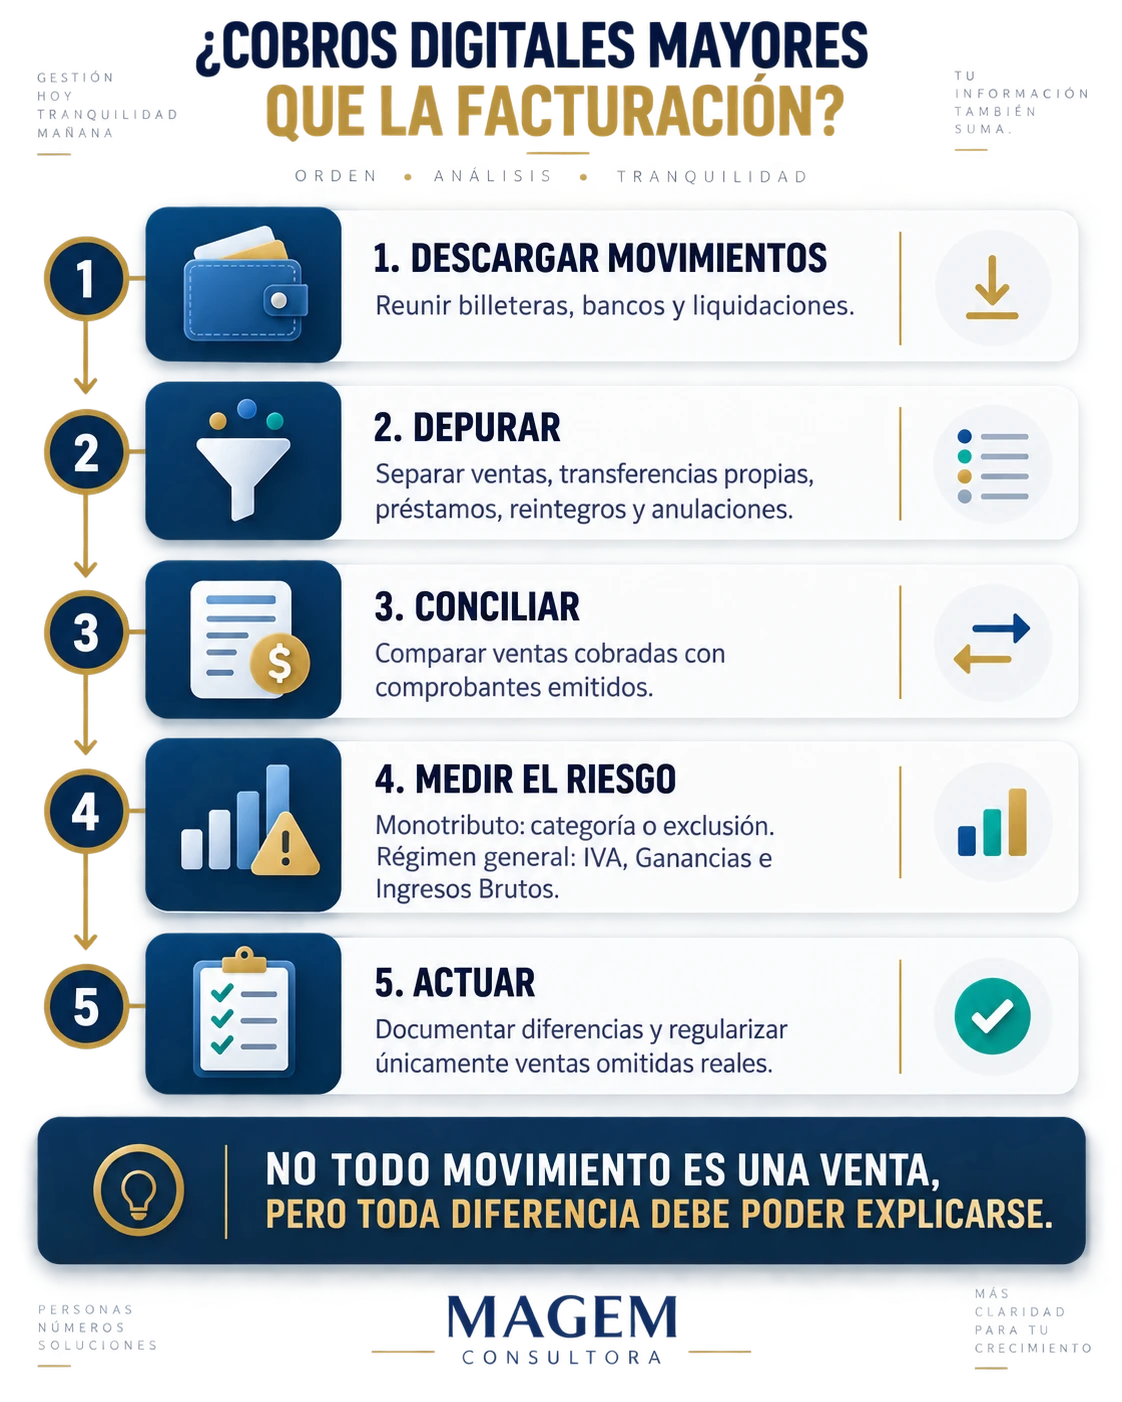
Un control práctico en cinco pasos
1. Descargar
Obtener mensualmente los extractos de todas las billeteras, cuentas bancarias y plataformas de cobro utilizadas.
2. Depurar
Clasificar cada movimiento como venta, transferencia propia, préstamo, aporte, reintegro, devolución, inversión o concepto de terceros.
3. Conciliar
Comparar las ventas cobradas con los comprobantes emitidos y verificar las diferencias por fecha, importe y medio de pago.
4. Medir el riesgo
Determinar si la diferencia puede modificar la categoría del Monotributo, provocar una exclusión o afectar IVA, Ganancias e Ingresos Brutos.
5. Actuar
Documentar los movimientos no comerciales y regularizar únicamente las ventas omitidas reales, luego de evaluar el impacto integral.
Preguntas frecuentes
¿Debo facturar todas las transferencias recibidas?
No. Deben facturarse las operaciones correspondientes a ventas, servicios o actividades económicas. Una transferencia entre cuentas propias o un préstamo no es una venta, aunque debe poder justificarse.
¿Una diferencia en “Nuestra Parte” genera automáticamente una deuda?
No necesariamente. La información constituye un indicio y una herramienta de control. La diferencia debe analizarse antes de determinar si existe una obligación omitida.
¿Alcanza con recategorizar el Monotributo?
No siempre. Si existieron ventas sin comprobante, la recategorización puede corregir el parámetro de ingresos, pero no reemplaza el análisis de la omisión de facturación.
¿Conviene emitir facturas retroactivas sin revisar los movimientos?
No. Primero debe determinarse qué parte de la diferencia corresponde verdaderamente a operaciones comerciales. Facturar préstamos, transferencias propias o reintegros también generaría información fiscal incorrecta.
¿Qué período conviene controlar?
Como mínimo, los últimos doce meses utilizados para la recategorización. Para una revisión integral puede ser necesario analizar también los períodos fiscales no prescriptos.
La recomendación de MAGEM
“Nuestra Parte” debe considerarse una señal de control temprano.
No todo movimiento de una billetera representa una venta, pero toda diferencia relevante debe poder explicarse. La mejor estrategia no es esperar un requerimiento ni regularizar indiscriminadamente: es conciliar la información, reunir documentación y corregir únicamente las inconsistencias reales.
Para comercios con múltiples medios de cobro, este control ya debería formar parte del cierre administrativo mensual.
MAGEM Consultora acompaña a PyMEs, comercios y profesionales en la conciliación de medios de cobro, la revisión de facturación y la evaluación preventiva de riesgos tributarios. Cada situación requiere un análisis particular antes de adoptar una decisión.
Autores
Publicaciones relacionadas