Cuando vender no alcanza: cómo saber si tu PyME está cobrando bien SERIE MAGEM · EL NEGOCIO INVISIBLE · 01/05
Cuando vender no alcanza: cómo saber si tu PyME está cobrando bien
Una empresa puede aumentar sus ventas y, sin embargo, quedarse sin dinero. En un contexto de mayor endeudamiento de las familias, controlar cuánto y cuándo se cobra empieza a ser tan importante como vender.
Hay una frase que se escucha habitualmente en cualquier comercio o PyME:
“Este mes vendimos bastante bien.”
Sin dudas es una buena noticia. Pero falta una segunda pregunta:
¿Cuánto de todo lo vendido realmente se cobró?
La diferencia parece menor, pero puede separar a una empresa financieramente saludable de otra que, aun teniendo clientes y ventas, comienza a tener dificultades para pagar proveedores, impuestos, salarios o reponer mercadería.
Y los últimos datos muestran que es un buen momento para prestar atención.
El consumidor está más endeudado
El deterioro de la capacidad de pago de las familias argentinas ya aparece claramente en las estadísticas financieras.
Según el Informe sobre Bancos de junio de 2026 del Banco Central de la República Argentina, la irregularidad del crédito destinado a las familias alcanzó el 12,8%, mientras que en el financiamiento a empresas se ubicó en 3,5%.
BCRA — Informe sobre Bancos, junio de 2026
La situación resulta todavía más marcada cuando se observa el financiamiento otorgado por entidades que no pertenecen al sistema bancario tradicional.
El BCRA, en su informe sobre Proveedores No Financieros de Crédito, registró una irregularidad del 26,9% en febrero de 2026. En el segmento específico de préstamos personales, ese indicador alcanzó el 34,1%.
BCRA — Informe de Proveedores No Financieros de Crédito
¿Qué tiene que ver todo esto con una PyME?
Mucho.
Cuando las familias tienen menos dinero disponible, no necesariamente dejan inmediatamente de consumir. Muchas veces modifican cómo compran y cómo pagan.
Puede aparecer entonces una cadena que cualquier empresario debería observar:
menos liquidez → mayor necesidad de financiación → plazos más largos → mayor riesgo de mora → dinero que tarda más en ingresar al negocio.
Vender y cobrar no son lo mismo
Tomemos un ejemplo muy sencillo.
Una empresa factura durante el mes $10 millones.
A primera vista, tuvo un buen nivel de ventas.
Pero supongamos que durante ese mismo período ingresaron efectivamente $7 millones. Los otros $3 millones quedaron distribuidos entre tarjetas pendientes de acreditación, cuotas, cuentas corrientes, cheques y clientes que todavía no pagaron.
La empresa vendió $10 millones, pero tuvo disponibles $7 millones.
Y existe una realidad básica de cualquier negocio:
Los impuestos, salarios, proveedores y alquileres no se pagan con facturación. Se pagan con dinero disponible.
Ahí aparece una distinción fundamental para la gestión:
resultado económico no es lo mismo que caja.
El crecimiento también puede consumir dinero
Incluso puede ocurrir algo aparentemente contradictorio.
Una empresa aumenta considerablemente sus ventas y, al mismo tiempo, empieza a necesitar más financiación.
¿Por qué?
Porque para vender más necesita comprar más mercadería, producir más, pagar más gastos y, posiblemente, financiar más a sus clientes.
Si paga a sus proveedores a 15 días pero cobra sus ventas a 45 días, alguien debe financiar esos 30 días de diferencia.
Puede hacerlo el proveedor.
Puede hacerlo un banco.
Puede hacerlo una tarjeta.
O puede hacerlo el propio empresario utilizando su capital.
Pero alguien está financiando ese plazo.
Y esa financiación tiene un costo.
Por eso, crecer en ventas no garantiza automáticamente una mejora financiera. En determinadas circunstancias, incluso puede aumentar la necesidad de capital de trabajo.
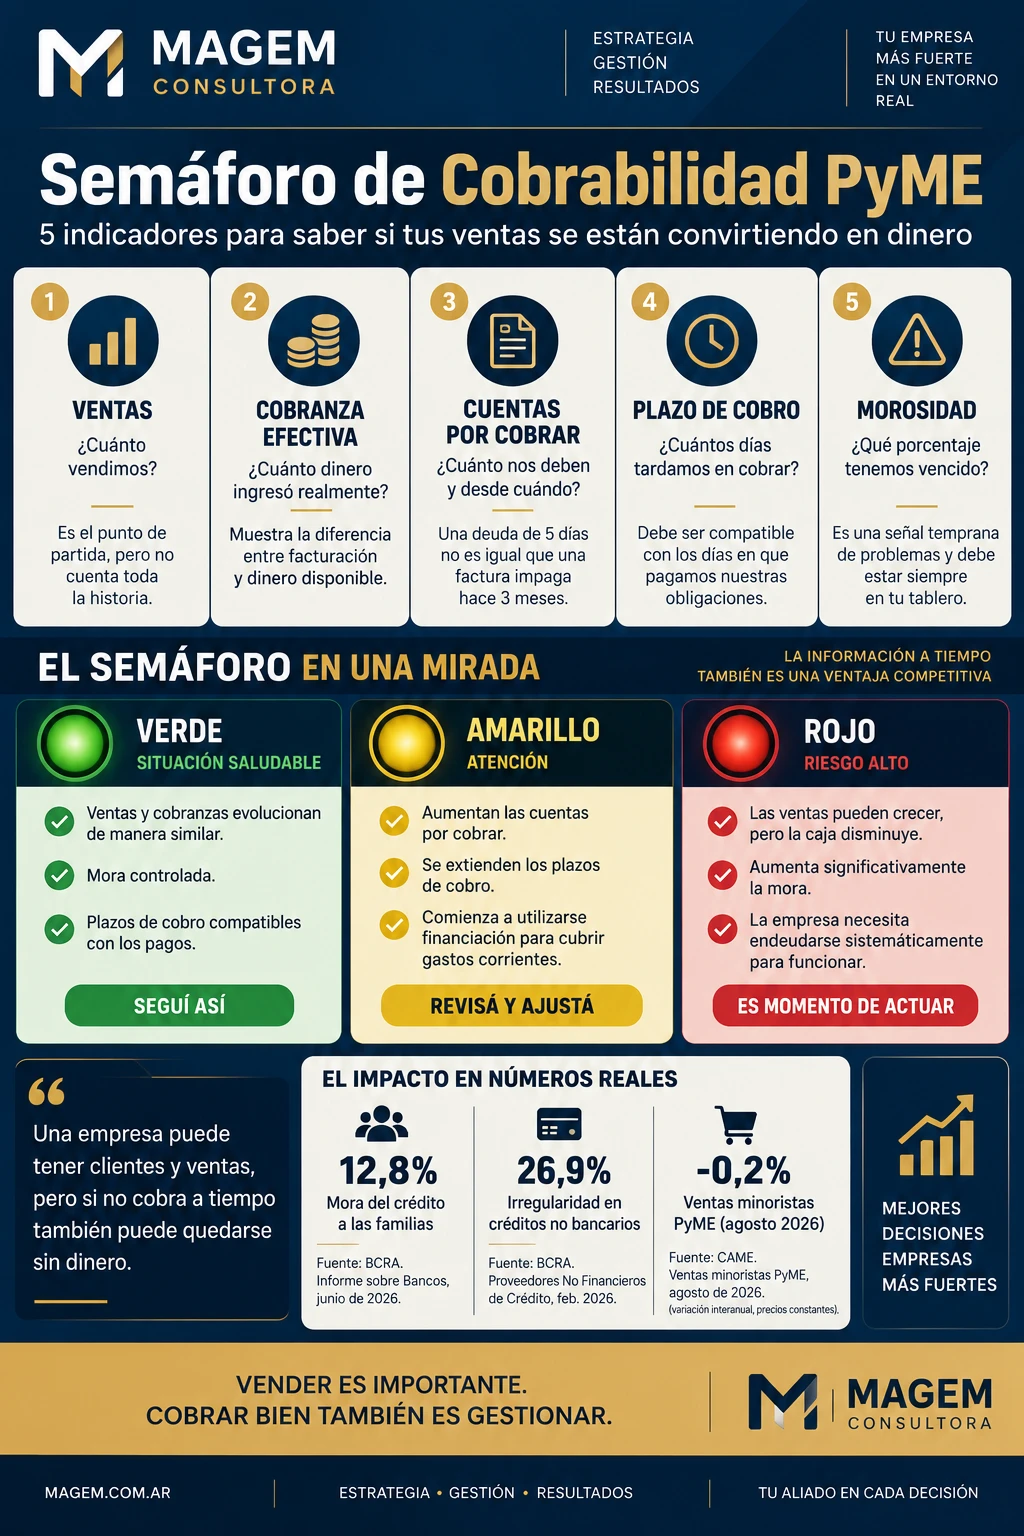
Cinco números que cualquier PyME debería conocer
No hace falta comenzar con un sofisticado sistema financiero.
Un tablero básico puede responder cinco preguntas.
1. ¿Cuánto vendimos?
La facturación continúa siendo fundamental, pero es solamente el comienzo del análisis.
2. ¿Cuánto cobramos?
Cuánto dinero de esas ventas se transformó efectivamente en fondos disponibles.
3. ¿Cuánto nos deben?
Y, especialmente, desde cuándo.
Una cuenta por cobrar de cinco días no representa el mismo riesgo que una factura impaga desde hace tres meses.
4. ¿Cuánto tardamos en cobrar?
El plazo promedio de cobranza permite compararlo con los días en los que debemos pagar nuestras propias obligaciones.
5. ¿Cuánto tenemos vencido?
La morosidad debería transformarse en un indicador permanente para cualquier negocio que otorgue financiación o venda a plazo.
Juntos, estos cinco números cuentan una historia mucho más completa que la cifra de ventas aislada.
Un semáforo sencillo para empezar
Incluso una pequeña empresa puede construir una primera alarma visual.
🟢 VERDE: las ventas y cobranzas evolucionan de manera similar, la mora permanece controlada y los plazos de cobro son compatibles con los pagos.
🟡 AMARILLO: aumentan las cuentas por cobrar, se extienden los plazos o comienza a utilizarse financiación para cubrir gastos corrientes.
🔴 ROJO: las ventas pueden incluso crecer, pero la caja disminuye, aumenta significativamente la mora y la empresa necesita endeudarse sistemáticamente para funcionar.
Este semáforo no pretende reemplazar un análisis financiero profesional.
Su utilidad es otra:
detectar el problema antes de que aparezca en el saldo de la cuenta bancaria.
El consumo también está enviando una señal
Los últimos datos de las PyMEs argentinas ayudan a completar el panorama.
La Confederación Argentina de la Mediana Empresa (CAME) informó que las ventas minoristas PyME de agosto de 2026 registraron una disminución del 0,2% interanual a precios constantes y una caída del 2,7% respecto de julio.
CAME señaló entre los factores que condicionaron el consumo el endeudamiento de los hogares, el aumento de determinados gastos fijos y una mayor cautela de las familias al momento de comprar.
CAME — Ventas minoristas PyME, agosto de 2026
Esto introduce una cuestión importante.
Para un comercio, el problema puede dejar de ser solamente:
“¿Tengo clientes?”
y empezar a ser:
“¿Qué capacidad de compra y de pago tienen mis clientes?”
Son preguntas diferentes.
También está cambiando la manera de cobrar
Hay otro dato del relevamiento de CAME que merece especial atención.
Mientras las ventas minoristas mostraron debilidad, las ventas online realizadas por comercios con local físico crecieron 17,6% interanual durante agosto.
CAME — Informe de ventas minoristas y canales de comercialización
Esto muestra que no solamente está cambiando cuánto consume la gente.
También está cambiando cómo compra y cómo paga.
Tarjetas, QR, billeteras virtuales, plataformas digitales, transferencias y financiación forman parte cotidiana de una venta.
Facilitan operaciones, pueden aumentar la conversión y permiten concretar compras que posiblemente no se realizarían de otra manera.
Pero también introducen costos, plazos e intermediarios entre el momento en que el consumidor paga y aquel en que el comerciante dispone finalmente de su dinero.
Y esto abre una pregunta que merece un análisis propio:
Cuando un cliente paga $100, ¿cuánto termina realmente disponible para el negocio?
Ese será el próximo tema de esta serie.
Porque una cosa es saber cuánto vendemos.
Otra es saber cuánto cobramos.
Y una tercera —cada vez más importante— es conocer cuánto cuesta cobrar.
Vender es sólo el comienzo
Una buena gestión comercial debería poder responder simultáneamente:
¿Cuánto vendo? → ¿Cuánto gano? → ¿Cuánto cobro? → ¿Cuándo cobro? → ¿Cuánto me deben?
Porque una empresa no necesita solamente clientes.
Necesita transformar sus ventas en rentabilidad y caja.
En un contexto en el que las familias están más endeudadas, el consumo se muestra cauteloso y las formas de pago están cambiando rápidamente, esa diferencia puede resultar cada vez más importante.
MAGEM | Información para mejores decisiones
Una PyME saludable no se gestiona mirando un único número.
Ventas, rentabilidad, financiación, impuestos y cobranzas forman parte del mismo circuito.
Medirlos en conjunto permite anticiparse, tomar mejores decisiones y evitar que un problema comercial termine convirtiéndose en un problema financiero.
Porque vender es importante. Cobrar bien también es gestionar.