Vendés $100, ¿cuánto te queda? La anatomía económica de una venta digital SERIE MAGEM | EL NEGOCIO INVISIBLE — CAPÍTULO 3 DE 5
En la segunda entrega analizamos el nuevo alquiler del comercio digital: el costo de aparecer frente al comprador. Ahora abrimos una operación para mirar qué sucede con el dinero. La respuesta exige seguir el recorrido completo, desde el ingreso hasta el resultado que sostiene a la empresa.
El número que vemos y el que necesitamos conocer
Una venta reúne tres medidas distintas: el ingreso que genera, el margen que aporta y el dinero que efectivamente queda disponible en una fecha determinada.
Confundirlas puede llevar a ofrecer descuentos que el negocio no soporta, contratar publicidad sin margen suficiente o retirar fondos necesarios para reponer stock.
El monto que muestra una plataforma como disponible para cobrar tampoco equivale a beneficio.
Mercado Libre explica que su estimación por venta contempla determinados cargos, envíos y retenciones, pero no todos los servicios adicionales: publicidad, ciertos costos de Full y mantenimiento de Mi página se revisan aparte. Mirar solamente la liquidación de una operación deja una parte del negocio fuera del cálculo.
Abramos una venta de cien
Para entender el mecanismo, tomemos $100 de ingreso neto de IVA y descuentos.
El siguiente caso es un modelo didáctico de MAGEM. No representa una liquidación real ni una tabla de tarifas. Los costos se expresan sobre una base económica comparable, sin IVA recuperable.
Tampoco incluimos impuestos que gravan la actividad o el resultado, ni retenciones y percepciones. Por eso, el saldo final se denomina resultado antes de impuestos, no ganancia neta.
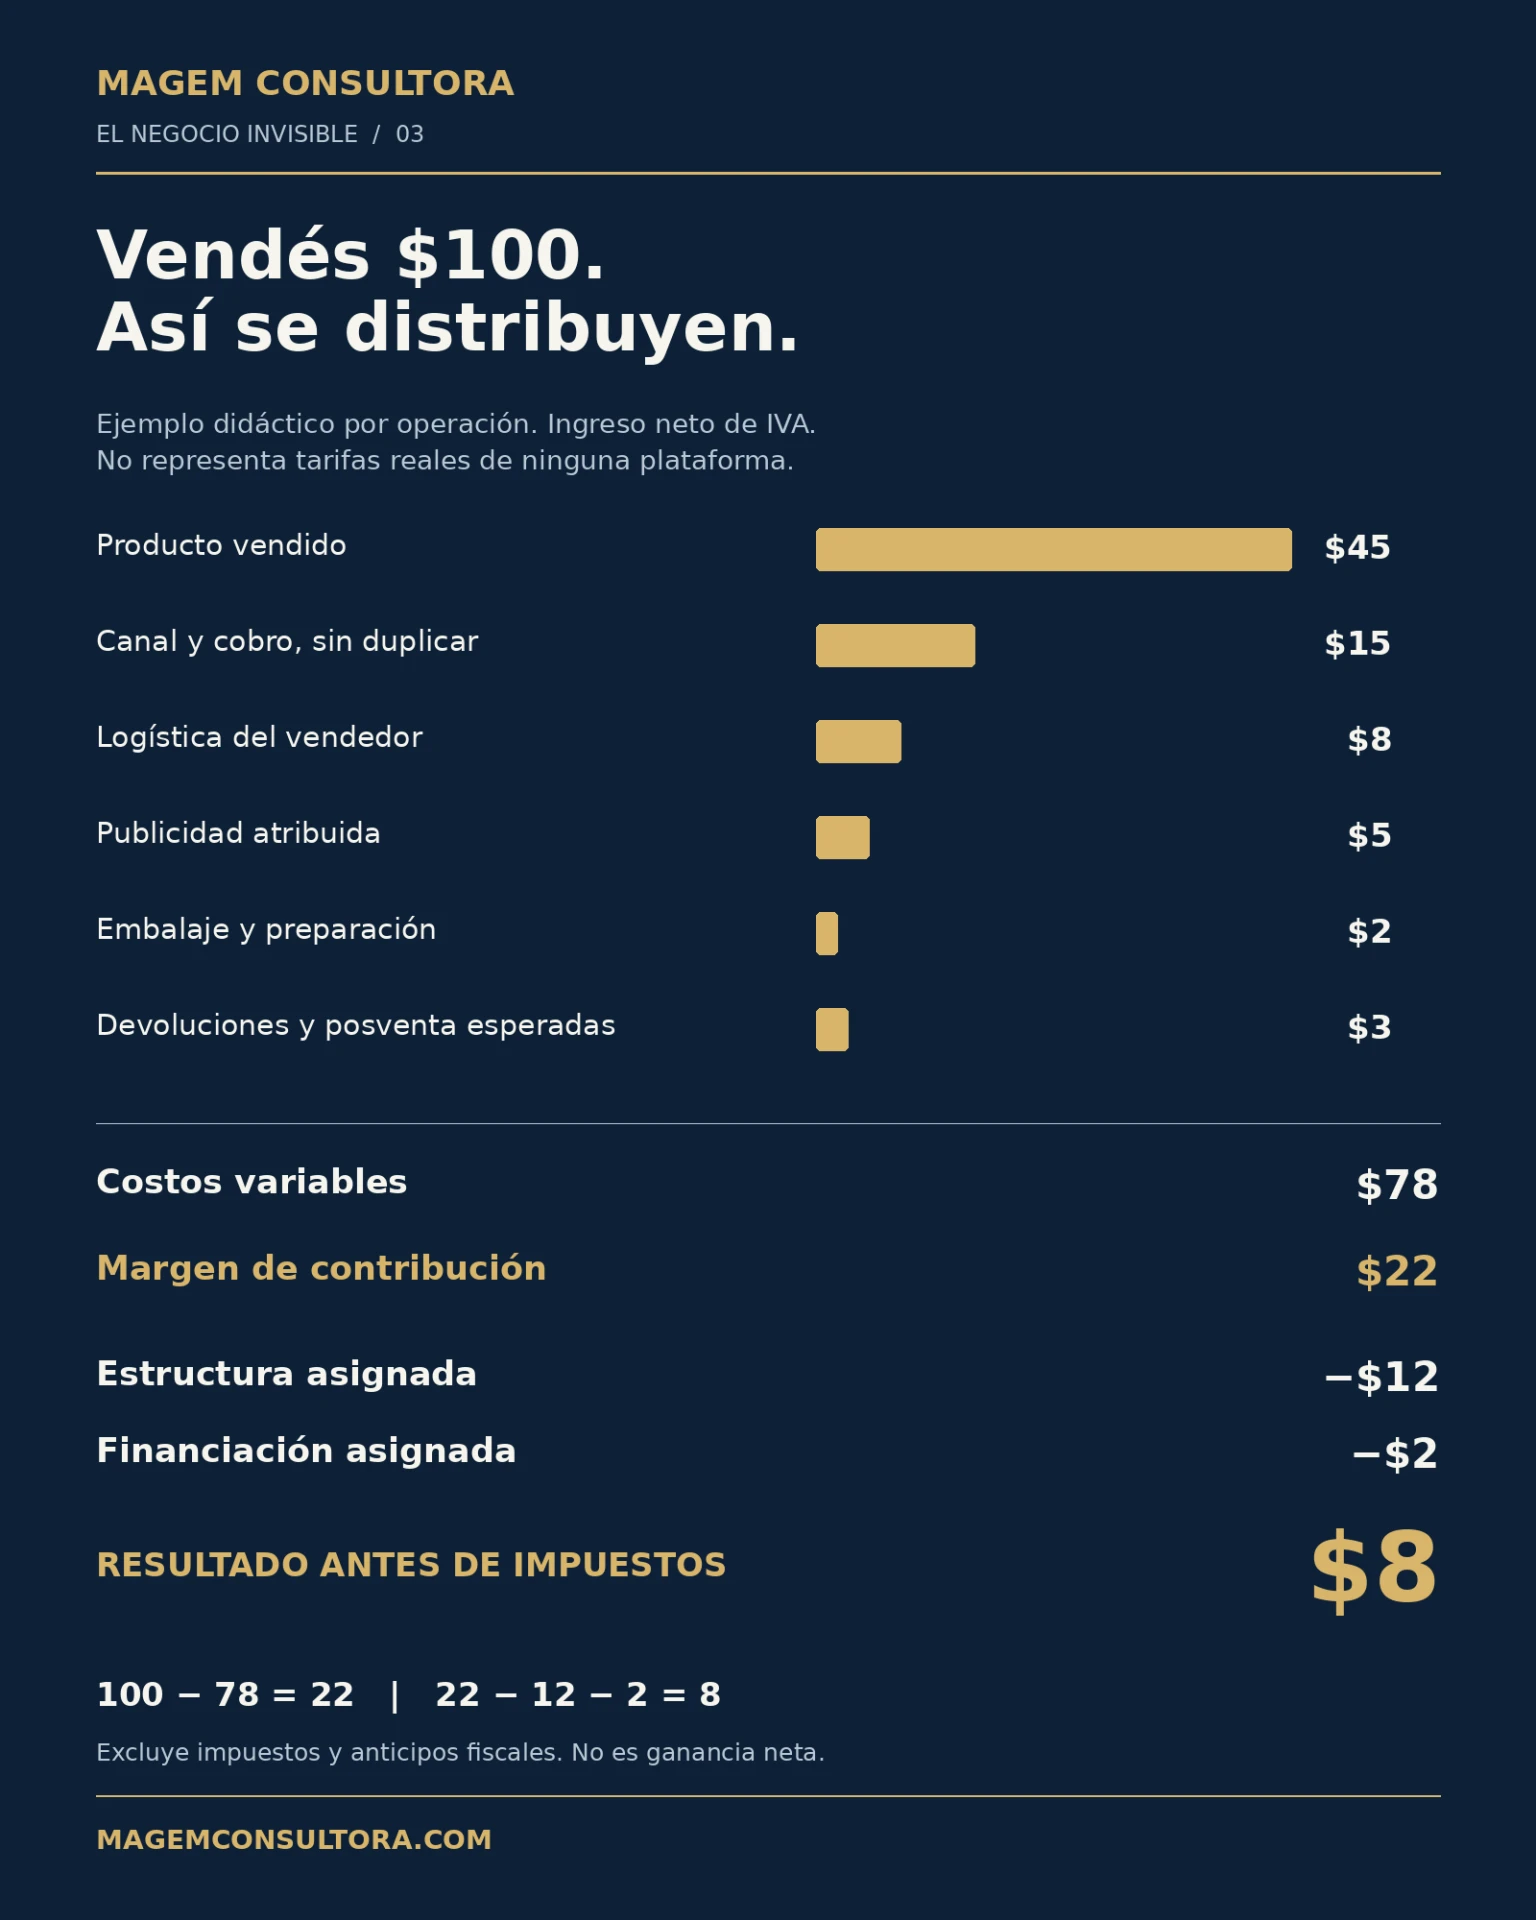
La comprobación es directa:
$100 − $78 = $22 de contribución.
$22 − $12 − $2 = $8 de resultado antes de impuestos.
De cada cien de ingreso, ocho quedan como resultado bajo estos supuestos. Los veintidós de contribución todavía deben sostener estructura y financiación.
Los $3 de devoluciones representan un costo esperado distribuido entre las ventas, no una devolución efectiva en cada pedido. Deben estimarse con el historial y ajustarse sin volver a contabilizar pérdidas ya incluidas.
Los $12 de estructura son una asignación de gastos del período; no un cargo que necesariamente se descuenta al vender. Si cambia el volumen, esa asignación debe revisarse.
Los $100 son una escala para explicar la cuenta. No representan una publicación real de ese precio, a la que podrían aplicarse cargos mínimos o fijos. Para analizar una empresa, cada supuesto debe reemplazarse por sus importes efectivos.
El descuento sale de algún lado
Supongamos que el comercio baja el precio un 10%, de $100 a $90.
Para aislar el efecto, mantenemos el mismo volumen y todos los importes unitarios, salvo el cargo del canal: en este ejemplo equivale al 15% del nuevo ingreso y baja de $15 a $13,50.
Ese 15% es un supuesto del modelo, no una tarifa de plataforma.
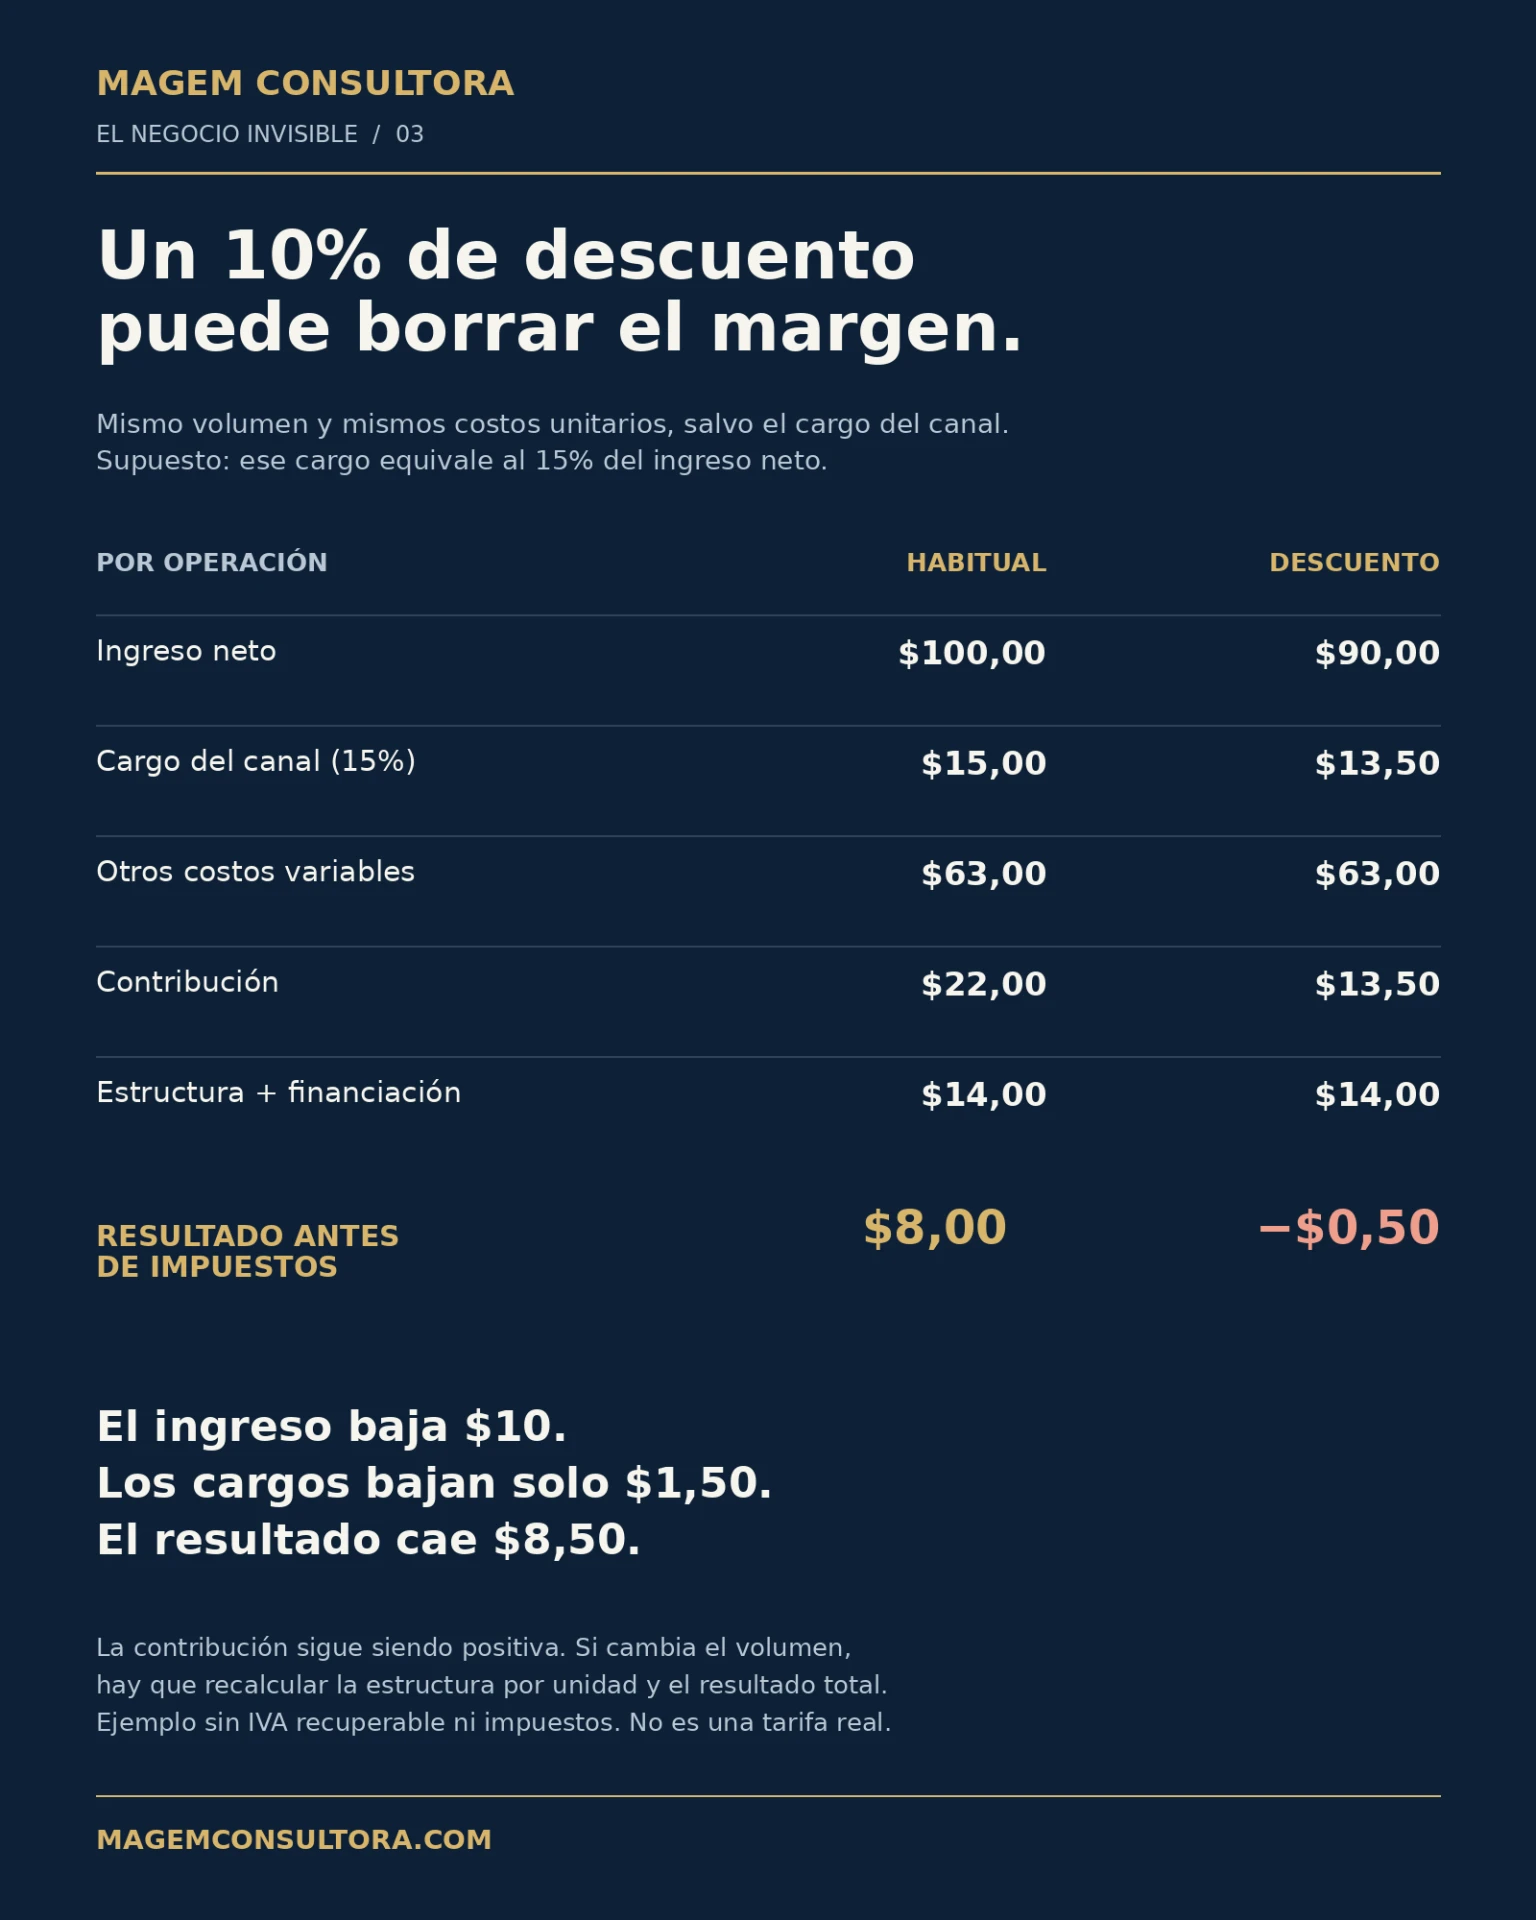
El ingreso baja $10, pero el ahorro en cargos es apenas $1,50. El resultado cae $8,50 y pasa a ser negativo.
Un descuento del 10% sobre el precio no es un descuento del 10% sobre la ganancia.
La promoción podría tener otro resultado si aumenta el volumen, reduce costos, recibe un aporte de la plataforma o genera recompras rentables. Eso debe medirse.
Hay una distinción importante: a precio reducido todavía existe contribución positiva para absorber gastos fijos. Por lo tanto, afirmar que cada pedido adicional destruye valor sería incorrecto. Lo que demuestra este caso es que, manteniendo el volumen y la estructura asignada, la cuenta completa pierde dinero.
El margen y la caja cuentan historias diferentes
Una venta rentable puede exigir financiar stock, publicidad y logística antes de liberar los fondos. También puede sufrir retenciones que reduzcan la acreditación inmediata.
Por eso hacen falta dos lecturas: cuánto resultado genera la operación y cuándo estará disponible el dinero.
Las retenciones y percepciones deben analizarse según el impuesto y la situación fiscal. Por ejemplo, ARCA contempla su cómputo en la declaración de IVA bajo las reglas aplicables. Restar el impuesto determinado y volver a tratar una retención computable como gasto definitivo puede duplicar la carga.
Que exista un crédito fiscal tampoco significa que ese dinero esté disponible hoy.
En un responsable inscripto, la lectura económica debe separar el IVA recuperable; donde un impuesto no resulte recuperable, puede integrar el costo correspondiente. La adaptación requiere conocer el régimen del contribuyente. El ejemplo editorial no reemplaza esa liquidación.
Cuotas y publicidad necesitan una cuenta propia
Antes de ofrecer cuotas, hay que identificar el cargo incremental efectivo y evitar sumarlo dos veces si ya está comprendido en la condición comercial elegida.
Mercado Libre informa que los costos dependen de la categoría y de las opciones de cuotas, y que los plazos de disponibilidad también varían. El costo real debe obtenerse de la publicación y de la liquidación del vendedor.
La publicidad merece el mismo cuidado.
Si asignamos $5 por venta, ese importe debe surgir del gasto y de un criterio consistente de atribución. Las ventas atribuidas por una plataforma no necesariamente son todas ventas adicionales: algunas podrían haber ocurrido sin el anuncio.
El objetivo comercial es conocer cuánto resultado adicional deja la campaña después de pagarla.
La revisión que puede hacer una PyME
Elegí un producto representativo y seguí un período completo.
Reuní el precio efectivo después de descuentos, el costo del producto, las facturas del canal, los cargos de cobro, los envíos, la publicidad y las devoluciones. Conciliá esos documentos para que ningún concepto falte ni se cuente dos veces.
Después calculá la contribución por producto y canal. Separá los gastos de estructura, el financiamiento y los impuestos. Registrá también cuándo sale y cuándo entra el dinero.
Así podrás comparar una venta al contado con otra en cuotas, o una operación orgánica con otra conseguida mediante publicidad, sobre bases equivalentes.
No hace falta comenzar con cientos de indicadores. Hace falta poder explicar cuánto aporta una venta, qué gastos quedan por cubrir y cuánto tiempo demanda recuperar los fondos.
La mirada MAGEM
El comercio digital ofrece acceso a compradores, medios de pago y soluciones logísticas que pueden ampliar un negocio. Aprovecharlos exige incorporar sus costos a la decisión de precio y medir el resultado que dejan.
Una empresa gana capacidad de decisión cuando puede reconstruir su propia cuenta. Entonces puede elegir qué promocionar, qué condiciones ofrecer y qué operaciones conviene corregir.
La facturación muestra actividad; la rentabilidad permite sostenerla.
Antes de impulsar la próxima promoción, abrí una venta y seguí cada peso.
MAGEM CONSULTORA
Estrategia, gestión y resultados.
Si querés revisar la rentabilidad de tus canales, escribinos a info@magemconsultora.com.
Fuentes y alcance
Consulta editorial: 14 de octubre de 2026. Los importes de las tablas e infografías son supuestos didácticos propios de MAGEM. Las fuentes respaldan los criterios operativos y fiscales, no esos valores.
-
Mercado Libre — Qué costos consideramos para calcular cuánto recibís por venta.
-
Mercado Libre — Cuáles son los costos por cobro en Mercado Libre.
SERIE MAGEM | EL NEGOCIO INVISIBLE
01 — Cuando vender no alcanza
Cómo saber si tu PyME está cobrando bien.
02 — El nuevo alquiler del comercio digital
Quién gana realmente cuando vendés por Internet.
03 — Vendés $100, ¿cuánto te queda? · Esta entrega
La anatomía económica de una venta digital.
04 — Próximamente: Tu cliente ya no es tuyo
Datos, algoritmos y dependencia comercial.
05 — Recuperar rentabilidad sin abandonar las plataformas
Cómo aprovechar el ecosistema sin entregar el control del negocio.